
5 anos de Pix: do hábito cotidiano ao desafio das fraudes digitais

* Por Danielle Ruas, 14/11/2025, Consumidor Moderno
Há exatamente cinco anos, o Brasil vivia um marco importante na sua história financeira: o lançamento do Pix pelo Banco Central. De uma hora para outra, a forma como realizamos pagamentos e transferências mudou radicalmente. Antes, esperar horas ou até dias para que uma transação fosse efetivada era algo comum, mas com a chegada do Pix, tudo isso ficou no passado. Fato é que o sistema de pagamentos instantâneos trouxe uma nova era de praticidade e agilidade, permitindo que qualquer pessoa, a qualquer hora, realizasse transações em apenas alguns cliques.
Não importa se o consumidor está pagando uma conta, fazendo uma compra ou enviando dinheiro para um amigo. O que importa é que o Pix se tornou uma solução rápida e eficiente.
Conquistas do Pix
O Banco Central do Brasil lançou oficialmente o Pix em 16 de novembro.
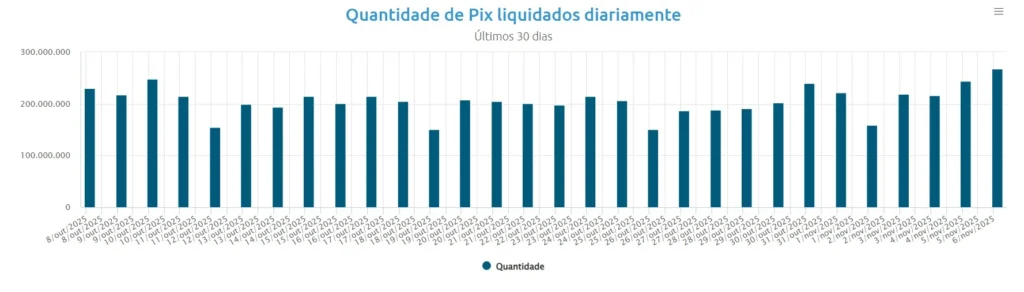
No ano passado, conforme dados do próprio Banco Central, o Pix encerrou o exercício com a impressionante marca de 63,8 bilhões de transações, um crescimento de 52% em comparação ao ano anterior, movimentando R$ 26,9 trilhões. Em 2025, novos recordes foram alcançados: em setembro, o sistema registrou 290 milhões de transações em um único dia, totalizando R$ 164,8 bilhões, ambos representando marcos históricos. Segundo dados do EBANX, o Pix irá movimentar quase 8 bilhões de transações em dezembro. Com isso, o volume transacionado poderá chegar a R$ 35,3 trilhões no ano, um salto de 34% na comparação com 2024.
(Foto: Consumidor Moderno)
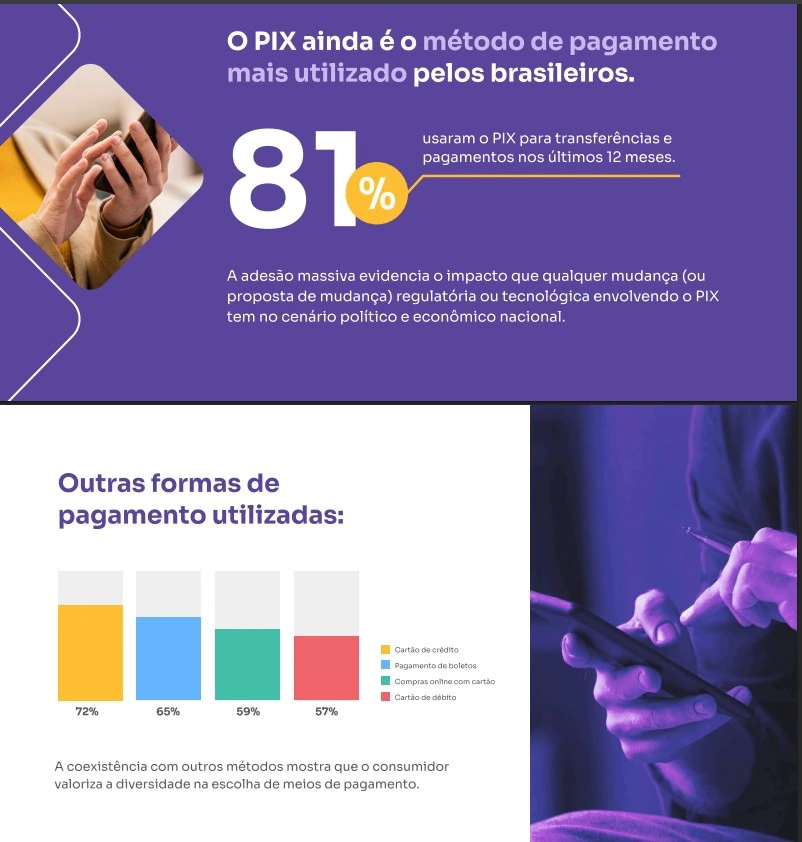
Ademais, 81% da população brasileira utilizou o Pix para transferências e pagamentos nos últimos 12 meses, de acordo com um estudo realizado pela Data Rudder em parceria com a Opinion Box.
(Foto: Consumidor Moderno)
O que começou como uma alternativa às transferências bancárias tradicionais evoluiu para um dos maiores casos de inclusão financeira e digitalização da economia brasileira. O levantamento revelou que 80% dos usuários consideram o sistema seguro. Além disso, 8 em cada 10 pessoas utilizam o Pix semanalmente, principalmente em transações entre R$ 50 e R$ 300, evidenciando seu uso na rotina diária.
Ainda, segundo o Banco Central, enquanto 60 milhões de brasileiros não possuem cartão de crédito, mais de 170 milhões de pessoas usam o Pix.
Em resumo, a trajetória desses cinco anos não apenas trouxe uma mudança tecnológica, mas também uma transformação no comportamento financeiro de milhões de pessoas.
Passos iniciais em novembro de 2020
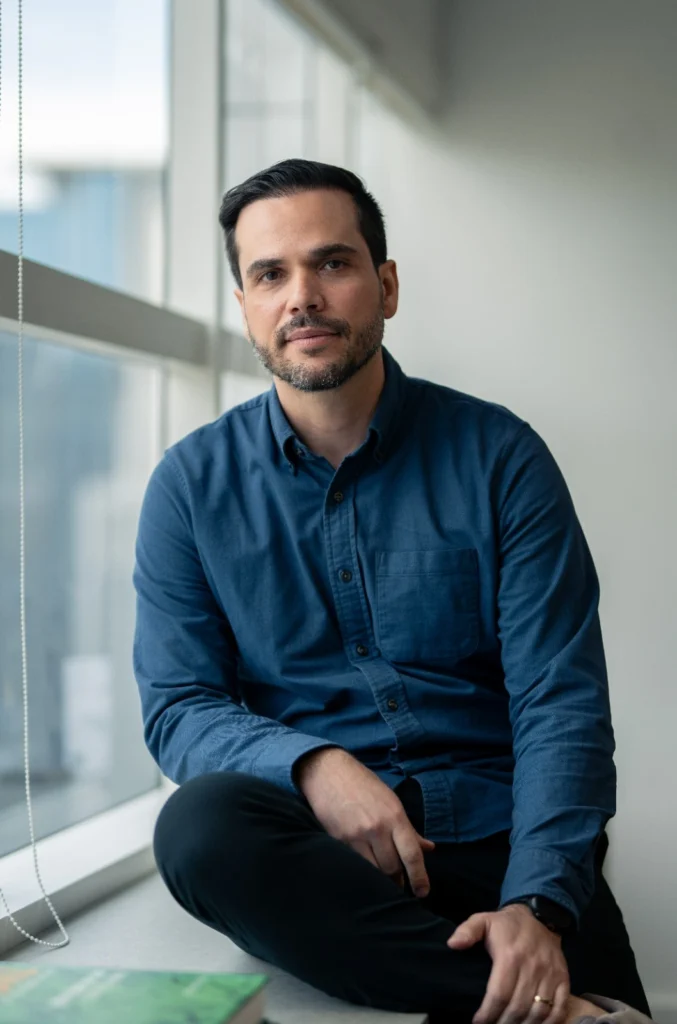
Gustavo Siuves é CRO da Azify, empresa de infraestrutura tecnológica (infratech) que oferece soluções integradas em Blockchain, Investimentos e Banking as a Service (BaaS). Ele lembra que, quando o Pix foi introduzido, o Brasil ainda utilizava métodos como DOC, TED e boletos para transferências. Em outras palavras, as transferências poderiam levar horas ou até dias para serem processados.
O uso de cartões de débito e crédito dominava as compras presenciais, enquanto pequenos empreendedores enfrentavam taxas onerosas para utilizar maquininhas.
(Foto: Consumidor Moderno)
Gustavo Siuves, especialista em tecnologia financeira.
“O Pix surgiu com o objetivo de democratizar o acesso ao sistema financeiro, tornando as transações mais rápidas, acessíveis ebaratas. Nos primeiros meses, o desafio foi conquistar a confiança dos usuários e vencer a resistência natural à mudança de hábitos já arraigados. Para as empresas, os desafios eram igualmente complexos: era necessário adaptar a infraestrutura tecnológica, treinar equipes e repensar processos internos para se adequar às exigências do sistema em tempo real. Muitas organizações precisaram investir consideravelmente em tecnologia e segurança cibernética para garantir uma integração adequada”, ressalta Gustavo.
Desafios da implementação
Entretanto, engana-se quem pensa que a adoção maciça do Pix ocorreu de maneira imediata. Entre os principais obstáculos enfrentados nos anos iniciais, estava a educação financeira. Ou seja, era essencial instruir milhões de brasileiros sobre como registrar chaves, compreender os limites de segurança e confiar em um sistema completamente novo.
A infraestrutura tecnológica também exigiu adaptações significativas, uma vez que bancos e fintechs precisaram ajustar seus sistemas para permitir transações em tempo real, 24 horas por dia, 7 dias por semana.
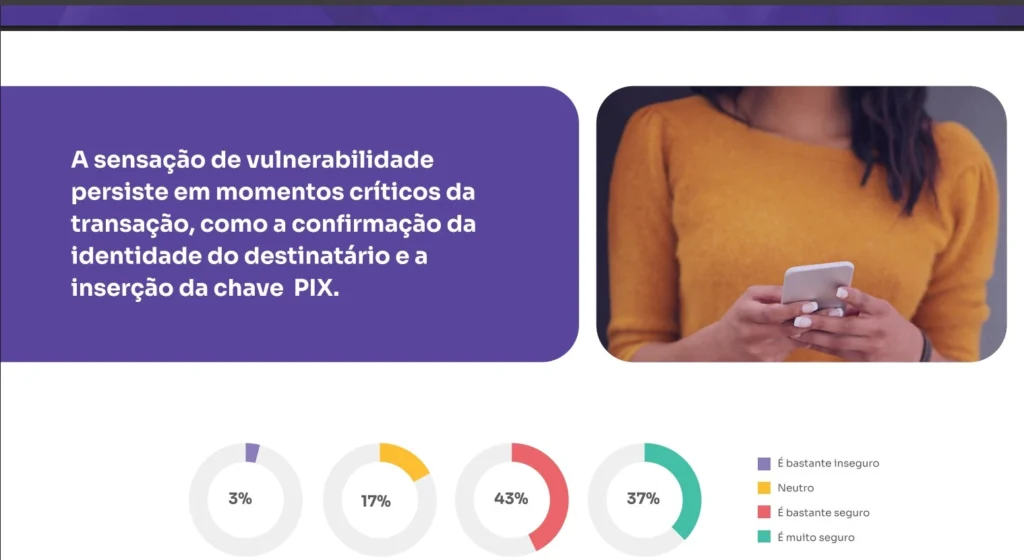
O crescimento acelerado do Pix também trouxe um desafio adicional: a atração de golpistas. Fraudes como sequestro de chaves e engenharia social se tornaram problemas recorrentes, exigindo respostas ágeis do Banco Central. Apesar de uma leve sensação de vulnerabilidade, 43% dos brasileiros consideram o Pix bastante seguro e 37% o consideram muito seguro. Além disso, houve resistência por parte do mercado, especialmente de empresas de máquinas de cartão que, ao gerarem receita com taxas, enxergaram no Pix uma ameaça ao modelo de negócio tradicional.
(Foto: Consumidor Moderno)
Conquistas
Apesar das dificuldades iniciais, o Pix rapidamente se firmou como referência global em pagamentos instantâneos:
- 2021: Primeiro ano completo de operação, com uma adesão crescente de usuários e empresas. O sistema superou a marca de 1 bilhão de transações mensais.
- 2022 e 2023: Expansão acelerada, com o Pix superando o número de transações com cartões de débito e se tornando protagonista tanto no varejo físico quanto digital.
- 2024: O uso intenso tornou-se rotina. Em 20 de dezembro de 2024, foram contabilizadas 252,1 milhões de transações em apenas um dia.
- 2025: Ano das grandes inovações. O Banco Central introduz o Pix Automático em junho, expande o Pix por Aproximação com a tecnologia NFC, regulamenta o Pix Parcelado (em setembro e outubro) e implementa um botão de contestação para aumentar a segurança dos usuários.
(Foto: Consumidor Moderno)
Murilo Rabusky, o diretor de negócios da Lina Open X
Para Murilo Rabusky, diretor de Negócios da Lina Open X, especialista em Open Finance, a proeminência do Pix reflete uma mudança comportamental significativa, especialmente entre os jovens e microempreendedores. “A facilidade da ferramenta – que dispensa maquininhas e taxas – tem sido crucial para impulsionar pequenos negócios, facilitar o acesso ao sistema bancário e fomentar a digitalização da economia”, ressalta.
Como aponta o levantamento do EBANX, 74% dos novos clientes de empresas globais de e-commerce utilizaram o Pix Automático para efetuar a primeira compra. “Antes do Pix, esses consumidores estavam excluídos da economia digital. Agora, eles têm acesso a produtos e serviços que eram restritos a portadores de cartão. Essa mudança está remodelando o cenário de consumo do Brasil e provando que inclusão financeira não é apenas uma boa política, é um bom negócio”, afirma João Del Valle, CEO e cofundador do EBANX.
O impacto na vida do brasileiro
Cinco anos depois, o Pix está presente em praticamente todos os aspectos da vida financeira dos brasileiros. Conforme projeções da Ebanx/PCMI, a plataforma deve responder por 44% do valor total das transações online até o final de 2025, ultrapassando os cartões de crédito (41%) no e-commerce.
Além disso, o sistema incluiu milhões de pessoas que anteriormente estavam à margem do sistema financeiro formal. Cerca de 60 milhões de brasileiros que não possuem cartão de crédito agora têm acesso a serviços financeiros digitais, e o Pix Parcelado, por exemplo, promete ampliar ainda mais essa inclusão ao oferecer acesso ao crédito de maneira regulada e transparente.
“Para o consumidor, especialmente para aqueles que atualmente não possuem um cartão de crédito, as novas modalidades do Pix, em particular o Pix Parcelado, possibilitam a realização de compras parceladas diretamente através da ferramenta. Para quem já possui crédito, mas não deseja comprometer o limite do cartão com uma transação de grande valor ou a longo prazo, o Pix se torna uma alternativa prática e segura. Acredito que essas duas opções vão redefinir a forma como o brasileiro consome e se relaciona com o dinheiro digital”, analisa Gustavo Siuves, da Azify.
Inovações que definem a nova fase
Em 2025, o Pix não é mais apenas um meio de pagamento, mas um ecossistema completo de gestão financeira:
- Pix por chave: a modalidade original que permite transferências utilizando CPF, CNPJ, e-mail, telefone ou chave aleatória previamente cadastrados.
- Pix QR Code: um sistema que gera códigos QR para pagamentos, amplamente utilizado no varejo físico e digital. Atualmente, 19% dos entrevistados afirmam usar o QR Code como mecanismo principal no PIX. Isso representa um crescimento de 46% em relação a 2024, conforme a pesquisa Data Rudder/Opinion Box.
- Pix copia e cola: permite pagamentos através de um código alfanumérico que pode ser copiado e colado no aplicativo do banco.
- Pix Automático: realiza pagamentos recorrentes de contas como luz, água, aluguel e mensalidades, sem a necessidade de refazer transferências manualmente.
Mais inovações
- Aproximação: tecnologia NFC que permite pagamentos simplesmente encostando o celular na maquininha, sem taxas adicionais. Segundo o estudo, 32% dos que não utilizam o Pix por Aproximação desconhecem essa funcionalidade. Embora ainda seja pouco utilizada, 51% dos usuários pretendem experimentá-la no futuro.
- Agendamento: No Pix Agendado, é possível programar transferências para datas futuras, facilitando o planejamento financeiro.
- Parcelado: o Pix Parcelado é a modalidade oficial que permite dividir pagamentos sem a necessidade de cartão de crédito, com o lojista recebendo o valor total imediatamente.
- Botão de Contestação: ferramenta que possibilita contestar transações suspeitas com um clique, aumentando a segurança e a confiança no sistema.
“Essas inovações proporcionam benefícios diretos para as empresas, como a redução de custos, segurança nas transações e maior controle do fluxo de caixa. Para os consumidores, o Pix representa mais autonomia financeira, praticidade e inclusão. O Pix se tornou sinônimo de acesso. Incluiu milhões de pessoas no sistema bancário e agora avança para o planejamento financeiro dos brasileiros, especialmente daqueles que nunca tiveram um cartão de crédito ou conta digital”, conclui Murilo Rabusky, da Lina Open X.
Expectativas para os próximos anos
Com a infraestrutura estabelecida e a confiança dos usuários solidificada, o futuro do Pix promete ainda mais integração e inovação. Especialistas prevêem para os próximos anos:
- Ampliação das operações internacionais;
- Maior conexão com carteiras digitais;
- Aumento dos investimentos em segurança cibernética;
- Substituição gradual de boletos e outras formas de pagamento tradicionais;
- Consolidação como uma plataforma completa de gestão financeira.
“O Pix demonstrou que é viável transformar o sistema financeiro de um país em um curto período, quando existe uma visão estratégica, regulação eficaz e espaço para inovação. O Brasil desenvolveu um modelo que está sendo analisado e replicado em outras nações. Nos próximos cinco anos, veremos a ferramenta se firmar não apenas como meio de pagamento, mas como o núcleo do ecossistema financeiro digital brasileiro”, destaca Gustavo Siuves, da Azify.
Em cinco anos, o Pix deixou de ser uma novidade para se tornar parte fundamental da rotina dos brasileiros. “Com isso, o Brasil avança para consolidar um ecossistema que já oferece pagamentos à vista, recorrentes e parcelados, tudo dentro da mesma jornada. Trata-se de uma transformação com grande potencial de impacto inclusivo, que pode servir de modelo para outras nações”, conclui Murilo Rabusky, da Lina Open X.
Fraudes no Pix
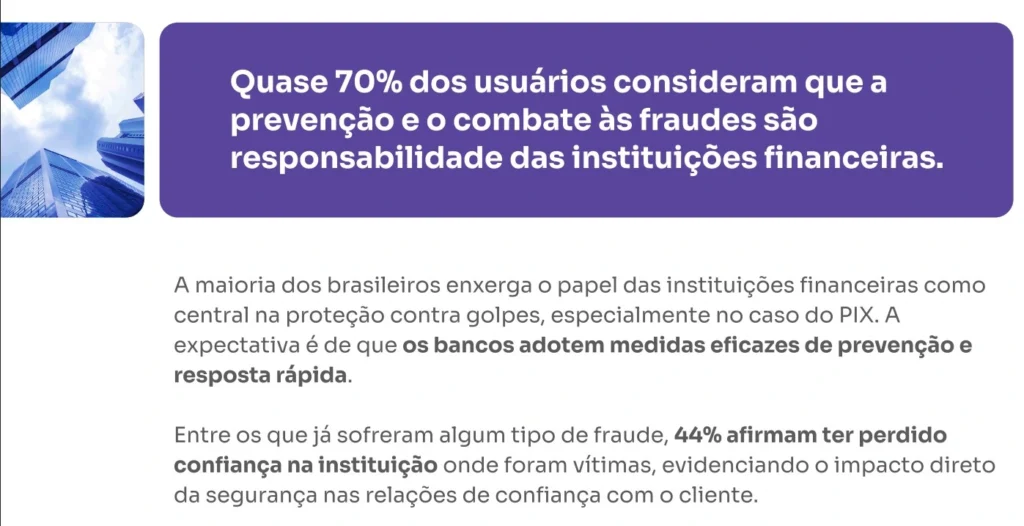
Um em cada cinco usuários do Pix já foi vítima de algum tipo de fraude, segundo o Data Report Pix 2025. Além disso, 93% dos entrevistados disseram temer golpes financeiros ao usar o sistema.
(Foto: Consumidor Moderno)
Portanto, com o aumento das fraudes, é fundamental que os consumidores estejam bem informados sobre como agir. Nesse aspecto, a Consumidor Moderno conversou com Felipe Moreira, mestre em Direito Econômico pela UFMG e sócio do escritório Oliveira Filho Advogados.
Felipe Moreira destacou a importância de os consumidores adotarem uma postura proativa em relação à proteção de seus dados pessoais. Segundo ele, é essencial que as pessoas conheçam seus direitos e as medidas de segurança disponíveis para minimizar riscos. “A educação financeira e a conscientização sobre fraudes são fundamentais para que os consumidores possam tomar decisões mais seguras”, afirmou.
Relacionadas

Brasil chega à marca de 50 milhões de apostadores em bets, revela pesquisa CNDL/SPC Brasil
O mercado de apostas esportivas e jogos de azar online, conhecidos popularmente como bets, continua em ritmo acelerado de expansão no Brasil, mas ...
Ler mais
Com pior agosto da história, reincidência atinge 86,72% dos consumidores que entraram na inadimplência, aponta CNDL e SPC Brasil
Em agosto de 2026, o Indicador de Reincidência de Pessoas Físicas, apurado pela Confederação Nacional de Dirigentes Lojistas (CNDL) e pelo SPC ...
Ler maisPUBLICIDADE

PUBLICIDADE


